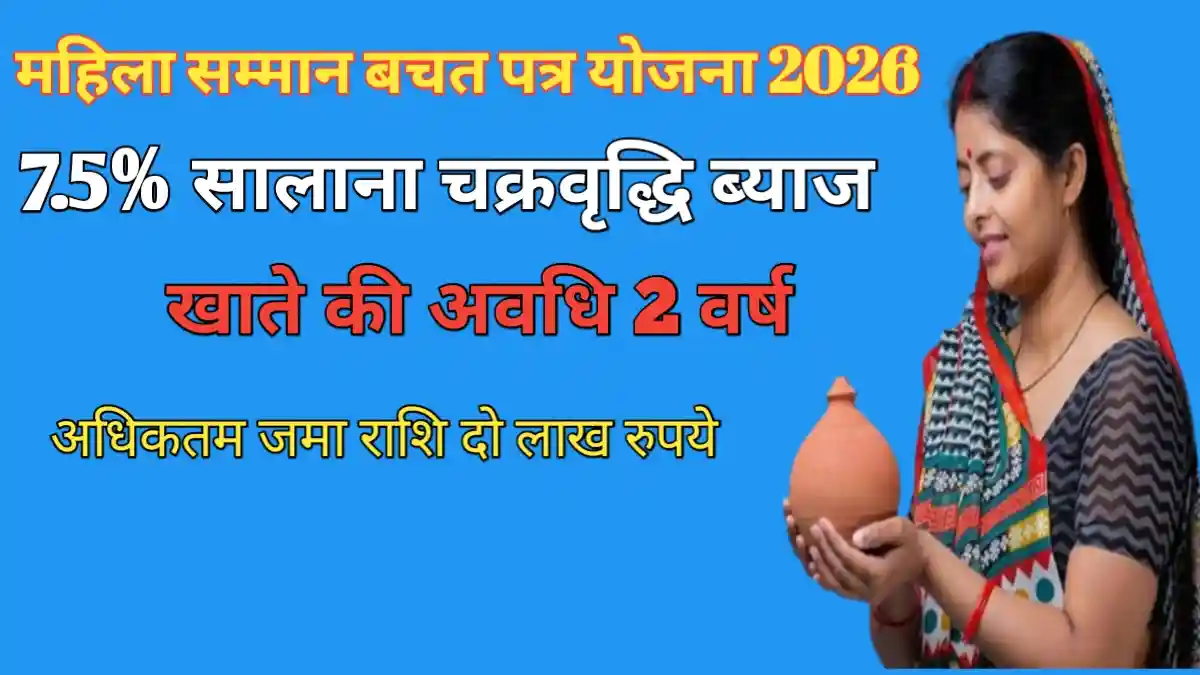
Mahila Samman Bachat Patra 2026: देश की महिलाओं और बेटियों को छोटी बचत पर शानदार रिटर्न देने के लिए केंद्र सरकार द्वारा शुरू की गई ‘महिला सम्मान बचत पत्र योजना’ (Mahila Samman Savings Certificate – MSSC) डाकघर की सबसे लोकप्रिय योजनाओं में से एक रही है। यदि आप वर्ष 2026 में इस योजना में नया खाता खुलवाने की सोच रही हैं या आपने पहले से इसमें निवेश किया हुआ है, तो आपके लिए इसके नवीनतम आधिकारिक नियमों को जानना बेहद जरूरी है।
महत्वपूर्ण आधिकारिक अपडेट: वित्त मंत्रालय (भारत सरकार) की अधिसूचना के अनुसार, महिला सम्मान बचत पत्र योजना में नया खाता खुलवाने की अंतिम तिथि 31 मार्च 2025 थी, और केंद्र सरकार द्वारा इसके बाद नए खातों के लिए समय-सीमा नहीं बढ़ाई गई है। यानी अब इस योजना में नए आवेदन स्वीकार नहीं किए जा रहे हैं।
हालांकि, जिन लाखों महिलाओं ने वर्ष 2024 और मार्च 2025 तक इस योजना में अपना खाता खुलवाया था, उनके लिए वर्ष 2026 और 2027 सबसे महत्वपूर्ण है—क्योंकि अब उनके खातों की 2 वर्ष की परिपक्वता अवधि (Maturity Period) और 1 वर्ष बाद 40% आंशिक निकासी (Partial Withdrawal) का समय आ चुका है। इस विस्तृत गाइड में हम आपको बताएंगे कि Mahila Samman Bachat Patra 2026 के तहत जमा किए गए पैसों पर 7.5% चक्रवृद्धि ब्याज के साथ कुल कितनी राशि मिलेगी, पोस्ट ऑफिस या बैंक से अपना मैच्योरिटी का पैसा कैसे निकालें, और जो बहनें आज नया निवेश करना चाहती हैं उनके लिए पोस्ट ऑफिस की 3 सबसे बेहतरीन चालू बचत योजनाएं कौन-सी हैं।
यह भी पढ़ें: Rajasthan Post Matric Scholarship और गार्गी पुरस्कार 2026: छात्राओं के लिए ऑनलाइन फॉर्म व नियम
Mahila Samman Bachat Patra 2026: मुख्य विवरण और वर्तमान स्थिति (Overview Table)
इस सरकारी योजना के सभी आधिकारिक नियमों और वर्तमान स्थिति को नीचे दी गई तालिका से एक नजर में समझ लें:
| महत्वपूर्ण विवरण (Important Details) | योजना की सटीक जानकारी (Scheme Information) |
|---|---|
| योजना का नाम (Scheme Name) | महिला सम्मान बचत पत्र (Mahila Samman Savings Certificate – MSSC) |
| संचालित मंत्रालय (Ministry) | वित्त मंत्रालय, भारत सरकार (Ministry of Finance) |
| नए खाते खोलने की स्थिति (Current Status) | 31 मार्च 2025 से बंद (केवल पुराने खातों की निकासी व मैच्योरिटी चालू) |
| वर्तमान में क्या प्रक्रिया चालू है? | 2024-25 में खुले खातों का मैच्योरिटी भुगतान और 40% आंशिक निकासी |
| ब्याज दर (Interest Rate) | 7.5% सालाना (हर तिमाही पर चक्रवृद्धि ब्याज जुड़ता है) |
| खाते की परिपक्वता अवधि (Tenure) | खाता खुलने की तिथि से पूरे 2 वर्ष (2 Years) |
| न्यूनतम व अधिकतम जमा राशि | न्यूनतम ₹1,000 से अधिकतम ₹2,00,000 तक |
| आंशिक निकासी (Partial Withdrawal) | खाता खुलने के 1 साल बाद जमा राशि का अधिकतम 40% हिस्सा |
| भुगतान कहाँ से मिलेगा? | संबंधित पोस्ट ऑफिस (डाकघर) या अधिकृत बैंक शाखा से |
| टीडीएस नियम (TDS Rule) | ब्याज पर कोई TDS नहीं कटता (No TDS Deduction) |
MSSC कैलकुलेटर चार्ट: जानिए आपके जमा पैसों पर 2 साल पूरे होने पर कुल कितना मिलेगा?
जिन महिलाओं ने वर्ष 2024 या मार्च 2025 तक इस योजना में निवेश किया था, उन्हें 7.5% तिमाही चक्रवृद्धि ब्याज (Quarterly Compounding) के हिसाब से लगभग 7.71% का प्रभावी रिटर्न मिलता है। नीचे दी गई तालिका (Maturity Chart) से आप साफ देख सकती हैं कि 2 साल पूरे होने पर आपको कुल कितनी राशि वापस मिलेगी:
| जमा की गई राशि (Investment) | ब्याज दर (Interest) | 2 साल में मिलने वाला शुद्ध ब्याज | 2 साल बाद मिलने वाली कुल राशि (Maturity) |
|---|---|---|---|
| ₹10,000 | 7.5% सालाना | ₹1,602 | ₹11,602 |
| ₹25,000 | 7.5% सालाना | ₹4,006 | ₹29,006 |
| ₹50,000 | 7.5% सालाना | ₹8,011 | ₹58,011 |
| ₹1,00,000 (1 लाख) | 7.5% सालाना | ₹16,022 | ₹1,16,022 |
| ₹1,50,000 (1.5 लाख) | 7.5% सालाना | ₹24,033 | ₹1,74,033 |
| ₹2,00,000 (2 लाख) | 7.5% सालाना | ₹32,044 | ₹2,32,044 |
(नोट: यदि आपने 1 साल पूरा होने के बाद बीच में 40% राशि नहीं निकाली है, तो 2 लाख रुपये जमा करने पर 2 साल पूरे होते ही आपको ₹32,044 के सीधे ब्याज मुनाफे के साथ पूरे ₹2,32,044 मिलेंगे।)
Mahila Samman Bachat Patra 2026: मैच्योरिटी या 40% पैसा निकालने की प्रक्रिया (Step-by-Step)
यदि आपके खाते को खुले हुए 1 साल या 2 साल पूरे हो चुके हैं, तो आप नीचे दिए गए आसान चरणों का पालन करके डाकघर या बैंक से अपना पैसा अपने बचत खाते में ले सकती हैं:
1. 2 साल पूरे होने पर पूरा पैसा (Maturity Amount) कैसे निकालें?
- खाते की तारीख जांचें: सबसे पहले अपनी MSSC पासबुक के पहले पन्ने पर लिखी ‘Date of Opening’ और ‘Date of Maturity’ देखें। जिस तारीख को 2 साल पूरे हो रहे हैं, उसके बाद किसी भी कार्यदिवस में अपनी शाखा में जाएं।
- Form-2 (Account Closure Form) लें: पोस्ट ऑफिस या बैंक काउंटर से ‘Form-2 (Application for Closure of Account on Maturity)’ प्राप्त करें।
- फॉर्म भरें: इसमें अपना MSSC खाता नंबर, कुल जमा राशि और अपने पोस्ट ऑफिस सेविंग्स अकाउंट या बैंक खाते का विवरण (जिसमें आप पैसा ट्रांसफर करवाना चाहती हैं) भरें।
- दस्तावेज लगाएं: फॉर्म के साथ अपनी मूल MSSC पासबुक (Original Passbook), आधार कार्ड और पैन कार्ड की स्व-प्रमाणित फोटोकॉपी जमा करें और रसीद पर दो जगह हस्ताक्षर करें।
- सीधे खाते में भुगतान: सत्यापन के बाद आपकी मूल राशि और पूरे 2 साल का 7.5% चक्रवृद्धि ब्याज जोड़कर पूरी रकम सीधे आपके बचत बैंक खाते में ट्रांसफर कर दी जाएगी (या चेक जारी कर दिया जाएगा)।
2. मार्च 2025 में खुले खातों से 1 साल बाद 40% पैसा (Partial Withdrawal) कैसे निकालें?
जिन महिलाओं ने जनवरी से मार्च 2025 के बीच खाता खुलवाया था, उनके खाते का 1 वर्ष पूरा होने पर यदि उन्हें बीच में पैसों की जरूरत है, तो वे Form-3 (Application for Partial Withdrawal) भरकर अपनी मूल जमा राशि का अधिकतम 40% हिस्सा (जैसे ₹1 लाख जमा पर ₹40,000 और ₹2 लाख जमा पर ₹80,000) बिना खाता बंद किए निकाल सकती हैं। शेष बची हुई राशि पर 2 साल पूरे होने तक 7.5% ब्याज मिलता रहेगा।
क्या 2 साल से पहले पूरा खाता बंद किया जा सकता है? (Premature Closure Rules)
जिन महिलाओं के खाते की 2 साल की अवधि अभी पूरी नहीं हुई है (जैसे मार्च 2025 में खुले खाते जो मार्च 2027 में पूरे होंगे), उनके लिए समय से पहले खाता बंद करने (Premature Closure) के 3 आधिकारिक नियम हैं:
- बिना किसी कारण के 6 महीने बाद खाता बंद करना: यदि खाता खुले हुए 6 महीने पूरे हो चुके हैं और आप किसी निजी आर्थिक जरूरत से पूरा पैसा निकालना चाहती हैं, तो आप खाता बंद करवा सकती हैं। लेकिन इस स्थिति में ब्याज दर में 2% की पेनल्टी कटौती होगी और आपको 7.5% के बजाय 5.5% सालाना के हिसाब से ही ब्याज मिलेगा।
- गंभीर बीमारी या अभिभावक की मृत्यु पर: यदि खाताधारक महिला को कोई गंभीर या जानलेवा बीमारी (Life-threatening disease) हो जाती है या नाबालिग बच्ची के अभिभावक की मृत्यु हो जाती है, तो मेडिकल/डेथ सर्टिफिकेट दिखाकर समय से पहले खाता बंद किया जा सकता है। इस स्थिति में बिना किसी कटौती के पूरा 7.5% ब्याज दिया जाता है।
- खाताधारक की मृत्यु होने पर: यदि दुर्भाग्यवश खाताधारक महिला का निधन हो जाता है, तो नॉमिनी कभी भी खाता बंद करवाकर पूरी जमा राशि और उस दिन तक का पूरा 7.5% ब्याज प्राप्त कर सकता है।
इस योजना के 4 जरूरी फॉर्म (Important Forms Guide)
पोस्ट ऑफिस या बैंक में महिला सम्मान बचत पत्र से जुड़े कार्यों के लिए मुख्य रूप से ये 4 फॉर्म निर्धारित किए गए थे:
- Form-I: नया खाता खुलवाने के लिए (31 मार्च 2025 तक उपयोग में था)।
- Form-II: 2 साल पूरे होने पर (Maturity) या समय से पहले खाता बंद करके पूरा पैसा निकालने के लिए।
- Form-III: खाता खुलने के 1 साल (12 महीने) बाद 40% आंशिक राशि (Partial Withdrawal) निकालने के लिए।
- Form-IV: अपने मौजूदा खाते को एक पोस्ट ऑफिस या बैंक शाखा से दूसरे शहर के पोस्ट ऑफिस या बैंक में ट्रांसफर करवाने के लिए।
महिलाओं के लिए 2026 में सबसे बेहतरीन 3 चालू सरकारी बचत योजनाएं (Best Alternatives)
चूंकि Mahila Samman Bachat Patra 2026 में अब नए खाते नहीं खुल रहे हैं, इसलिए जो महिलाएं और माता-पिता आज अपनी बचत को 100% सरकारी सुरक्षा और 7.5% से अधिक ब्याज के साथ निवेश करना चाहते हैं, वे डाकघर (India Post) की इन 3 चालू सरकारी योजनाओं में कभी भी खाता खुलवा सकते हैं:
| चालू सरकारी योजना का नाम | वर्तमान ब्याज दर | अवधि (Tenure) | मुख्य लाभ और किसके लिए है? |
|---|---|---|---|
| 1. सुकन्या समृद्धि योजना (SSY) | 8.2% सालाना | 21 वर्ष | 10 साल से कम उम्र की बेटियों के लिए सबसे ज्यादा ब्याज और 100% टैक्स-फ्री रिटर्न। |
| 2. पोस्ट ऑफिस 5-वर्षीय टाइम डिपॉजिट (5-Year TD) | 7.5% सालाना | 5 वर्ष | महिला सम्मान बचत पत्र के बराबर (7.5%) ब्याज, ₹1.50 लाख तक टैक्स छूट (80C) और कोई अधिकतम जमा सीमा नहीं। |
| 3. राष्ट्रीय बचत प्रमाणपत्र (NSC) | 7.7% सालाना | 5 वर्ष | महिला सम्मान योजना से भी ज्यादा (7.7%) चक्रवृद्धि ब्याज। देश की कोई भी महिला ₹1,000 से निवेश शुरू कर सकती है। |
नया खाता खुलवाने या मैच्योरिटी क्लेम के लिए जरूरी दस्तावेज
चाहे आप अपने पुराने महिला सम्मान बचत पत्र का पैसा निकालने जा रही हों या ऊपर बताई गई नई योजनाओं (NSC / सुकन्या समृद्धि / टाइम डिपॉजिट) में खाता खुलवाने जा रही हों, अपने साथ ये दस्तावेज जरूर रखें:
- आधार कार्ड (Aadhaar Card): पहचान और पते के सत्यापन के लिए।
- पैन कार्ड (PAN Card): ₹50,000 से अधिक के लेन-देन के लिए अनिवार्य।
- मूल पासबुक या सर्टिफिकेट: पुराने खाते से पैसा निकालने के लिए ओरिजिनल MSSC पासबुक।
- बैंक या डाकघर बचत खाता पासबुक: जिसमें मैच्योरिटी की राशि ट्रांसफर की जाएगी।
- 2 पासपोर्ट साइज रंगीन फोटो।
यह भी पढ़ें: राजस्थान आंगनवाड़ी भर्ती 2026: कार्यकर्ता और सहायिका के नए नियम व पात्रता
महत्वपूर्ण आधिकारिक लिंक (Important Links)
| महत्वपूर्ण लिंक (Important Links) | यहाँ क्लिक करें (Action) |
|---|---|
| डाकघर बचत योजनाएं और निकासी फॉर्म (Official Portal) | Click Here |
| राष्ट्रीय बचत संस्थान (NSI Official Rules) | Click Here |
| महिला एवं बाल विकास की सरकारी योजनाएं | Job Raftaar Home |
अक्सर पूछे जाने वाले सवाल (FAQs)
प्रश्न 1: क्या 2026 में महिला सम्मान बचत पत्र (MSSC) में नया खाता खुल सकता है?
उत्तर: नहीं, वित्त मंत्रालय द्वारा महिला सम्मान बचत पत्र योजना में नया खाता खुलवाने की अंतिम तिथि 31 मार्च 2025 निर्धारित की गई थी, जो अब समाप्त हो चुकी है। वर्तमान में नए निवेश के लिए महिलाएं पोस्ट ऑफिस की राष्ट्रीय बचत पत्र (NSC – 7.7% ब्याज) या 5 वर्षीय टाइम डिपॉजिट (7.5% ब्याज) में खाता खुलवा सकती हैं।
प्रश्न 2: जिन महिलाओं ने 2024 या 2025 में खाता खुलवाया था, क्या उनका पैसा और 7.5% ब्याज सुरक्षित है?
उत्तर: जी हाँ, 100% सुरक्षित है! जिन महिलाओं ने 31 मार्च 2025 या उससे पहले खाता खुलवा लिया था, उनके खाते पूरे 2 साल तक चलेंगे और उन्हें परिपक्वता (Maturity) पर पूरा 7.5% तिमाही चक्रवृद्धि ब्याज मिलेगा।
प्रश्न 3: महिला सम्मान बचत पत्र के 2 साल पूरे होने पर पैसा कैसे निकालें?
उत्तर: अपनी पासबुक पर लिखी मैच्योरिटी तारीख पूरी होने पर आपको उसी पोस्ट ऑफिस या बैंक शाखा में जाना होगा जहाँ खाता खुला है। वहाँ Form-2 (Account Closure Form) भरकर अपनी मूल पासबुक और आधार कार्ड जमा करने पर पूरा पैसा ब्याज सहित आपके सेविंग्स अकाउंट में आ जाएगा।
प्रश्न 4: यदि मैच्योरिटी की तारीख निकल जाने के बाद भी पैसा न निकाला जाए तो क्या होगा?
उत्तर: खाते के 2 साल पूरे होने के बाद उस पर 7.5% ब्याज मिलना बंद हो जाता है और आगे की अवधि के लिए केवल सामान्य डाकघर बचत खाते (Post Office Savings Account – 4% सालाना) के बराबर ही ब्याज मिलता है। इसलिए 2 साल पूरे होते ही अपनी राशि निकाल लें या किसी नई योजना में निवेश कर दें।
प्रश्न 5: खाता खुलने के 1 साल बाद 40% पैसे कैसे निकाले जा सकते हैं?
उत्तर: जिन महिलाओं ने जनवरी-मार्च 2025 में खाता खुलवाया था, वे 1 वर्ष (12 महीने) पूरा होने के बाद Form-3 भरकर अपनी कुल जमा राशि का अधिकतम 40% हिस्सा निकाल सकती हैं। उदाहरण के लिए, 1 लाख रुपये जमा होने पर आप 40,000 रुपये बीच में निकाल सकती हैं।
प्रश्न 6: क्या महिला सम्मान बचत पत्र में मिलने वाले ब्याज पर TDS कटता है?
उत्तर: नहीं, इस योजना की मैच्योरिटी पर मिलने वाले ब्याज पर पोस्ट ऑफिस या बैंक द्वारा कोई टीडीएस (TDS) नहीं काटा जाता है। हालांकि, यदि आपकी कुल वार्षिक आय इनकम टैक्स स्लैब के दायरे में आती है, तो यह ब्याज करयोग्य आय में गिना जाता है।
प्रश्न 7: आज के समय में महिलाओं को 7.5% या उससे ज्यादा ब्याज किस सरकारी योजना में मिल रहा है?
उत्तर: वर्तमान में डाकघर की सुकन्या समृद्धि योजना में 8.2% (10 वर्ष तक की बेटियों के लिए), राष्ट्रीय बचत प्रमाणपत्र (NSC) में 7.7% और पोस्ट ऑफिस 5 साल की FD (Time Deposit) में 7.5% का पक्का सरकारी ब्याज मिल रहा है।
आपका क्या सवाल है? नीचे कमेंट में पूछें!
उम्मीद है कि Mahila Samman Bachat Patra 2026 के नए नियमों, मैच्योरिटी निकासी प्रक्रिया और इसके बेहतरीन विकल्पों से जुड़ी यह सटीक जानकारी आपके लिए उपयोगी रही होगी। हम Job Raftaar पर हमेशा आधिकारिक और सत्यापित जानकारी ही आप तक पहुँचाते हैं ताकि आपका समय और पैसा दोनों सुरक्षित रहें।
क्या आपका भी महिला सम्मान बचत पत्र खाता पोस्ट ऑफिस या बैंक में चल रहा है, या आप डाकघर की किसी दूसरी योजना में निवेश करना चाहती हैं? नीचे कमेंट बॉक्स में अपना सवाल जरूर लिखें, हमारी टीम आपको तुरंत सही मार्गदर्शन देगी!
⚠️ सूचना (Disclaimer): हम हर जानकारी को सटीक रखने का पूरा प्रयास करते हैं, फिर भी किसी भी भर्ती या योजना में आवेदन करने से पहले संबंधित विभाग की आधिकारिक वेबसाइट (Official Notification) अवश्य जांच लें।
3 thoughts on “Mahila Samman Bachat Patra 2026: नए खाते 31 मार्च 2025 से बंद, मैच्योरिटी व निकासी नियम”